Noticias de Análisis Fundamental

Endesa bate las previsiones de beneficio: ¿cuánto recorrido le queda en bolsa?
Puntos clave Endesa aumenta su beneficio neto ordinario un 22%, hasta 2. 125 millones de euros, por encima del consenso. Redes y comercialización impulsan los resultados, mientras la generación acusa menores precios capturados. Mantiene su previsión de beneficio ordinario para 2026 en más de 2. 400 millones. Bankinter reitera Comprar y eleva su precio objetivo de 45 a 46,50 euros.
Leer noticia completaMenos beneficio y más dividendo: las claves de los resultados de IAG

Puntos clave Bankinter mantiene Comprar IAG, con un precio objetivo de 5,30 euros. El beneficio trimestral cae un 12,2%, hasta 1. 231 millones, por debajo del consenso. El combustible se encarece un 30,4% y presiona los márgenes. La deuda neta baja a 4. 220 millones y la liquidez alcanza 12. 490 millones. IAG mantiene sus objetivos y eleva el dividendo a 0,053 euros por acción.
Leer noticia completaLas solares celebran la victoria demócrata, pero el riesgo político sigue sobre la mesa

Puntos clave La victoria demócrata reduce algunos riesgos políticos para la energía solar, pero no garantiza nuevos incentivos. First Solar destaca por su fabricación estadounidense y su tecnología diferenciada. Sunrun y Enphase dependen especialmente de los tipos de interés y la demanda residencial. Una expansión más lenta de los centros de datos podría moderar las expectativas de demanda eléctrica.
Leer noticia completaRedeia recupera el crecimiento: dividendo atractivo y más ingresos regulados

Puntos clave Bankinter mantiene Comprar Redeia y eleva su precio objetivo a 17,50 euros. El beneficio de los nueve primeros meses aumenta un 5%, hasta 410 millones. El transporte eléctrico regulado aporta el 83% del EBITDA. El plan estratégico contempla un crecimiento anual del dividendo próximo al 2%. La inversión, el endeudamiento y la remuneración de los nuevos activos condicionan la recuperación.
Leer noticia completaBankinter mantiene Comprar Acerinox, pero recorta su objetivo a 17,70 euros

Puntos clave Bankinter mantiene Comprar Acerinox, pero reduce su precio objetivo de 19,20 a 17,70 euros. El potencial del 11,9% se calcula sobre el cierre del 4 de noviembre: 15,82 euros. El EBITDA trimestral supera las previsiones gracias a la fortaleza estadounidense. La recuperación europea avanza más lentamente de lo esperado. La reducción del circulante será clave para rebajar el endeudamiento.
Leer noticia completaBankinter ve un potencial del 20,9% en EssilorLuxottica tras superar las previsiones

Puntos clave Bankinter recomienda Comprar EssilorLuxottica, con un precio objetivo de 220 euros y un potencial del 20,9% sobre su referencia. Las ventas trimestrales crecen un 7,2% a tipos de cambio constantes, por encima del 6,3% esperado. El negocio óptico tradicional y Stellest compensan las dudas sobre las gafas inteligentes.
Leer noticia completaSantander bate previsiones y Bankinter ve un potencial del 26,6% en bolsa
Puntos clave Bankinter mantiene Comprar Santander, con un precio objetivo de 14,25 €, un 26,6% sobre el cierre de referencia. El beneficio ordinario trimestral alcanza 3. 848 M€, por encima de los 3. 793 M€ esperados. España, Estados Unidos y Reino Unido compensan la menor tracción de Brasil.
Leer noticia completaIberdrola eleva su guía para 2026 gracias al impulso de las redes
Iberdrola eleva su guía de crecimiento del beneficio neto ajustado para 2026 a más del 10%, frente al 8% anterior. El negocio de redes supera las previsiones de Renta 4, mientras Producción y Clientes queda por debajo de lo esperado. La entidad mantiene su recomendación de mantener, con un precio objetivo de 20,10 euros, y señala marzo de 2027 como próxima cita estratégica.
Leer noticia completaPrevio Meliá Hoteles: Debilidad en América compensada por España

Renta 4 espera que España y Europa compensen la debilidad de América en los resultados trimestrales de Meliá. La firma prevé ingresos de 653 millones de euros y un beneficio neto de 65 millones, inferior al consenso. Las perspectivas de México y la evolución de los hoteles reabiertos centrarán la atención. Reitera mantener, con objetivo de 10,50 euros.
Leer noticia completaPrevio Repsol: márgenes de refino récord y una posible recompra de 900 millones

Renta 4 prevé un trimestre excepcional para Repsol, impulsado por unos márgenes de refino récord de 36,2 dólares por barril. La atención estará en las perspectivas para 2027 y en una posible recompra adicional de 900 millones de euros, todavía no anunciada. La firma mantiene su recomendación de mantener, con el precio objetivo en revisión, frente a los 23,70 euros anteriores.
Leer noticia completaIntuitive Surgical bate previsiones, pero cae un 8%: Bankinter ve un castigo excesivo

Intuitive Surgical supera las previsiones de ingresos y beneficio por acción en el tercer trimestre de 2026. La compañía estrecha su guía de crecimiento de procedimientos y mejora ligeramente la de margen bruto, pero registra un cargo de 450 millones de dólares por un acuerdo antimonopolio. La acción cae cerca de un 8% tras el cierre. Bankinter considera la reacción algo excesiva y mantiene comprar, con el precio objetivo en revisión.
Leer noticia completaEssilorLuxottica bate las previsiones: Bankinter mantiene comprar tras la caída del 44%

EssilorLuxottica supera las previsiones de ventas del tercer trimestre, con ingresos de 7. 486 millones de euros y un crecimiento del 7,2% a divisa constante. La venta directa y Asia-Pacífico destacan, mientras el negocio óptico tradicional mantiene su crecimiento. Bankinter reitera comprar, con el precio objetivo en revisión, tras una caída bursátil del 44% en el año.
Leer noticia completaVidrala resiste la presión de costes: objetivo de 102,30 euros
Renta 4 espera que Vidrala mantenga la estabilidad operativa pese a la debilidad de la demanda europea y las presiones de costes. La firma prevé un margen EBITDA del 29,5% en los nueve primeros meses y una deuda neta de 210 millones de euros. Su fortaleza financiera podría facilitar ganancias de cuota y adquisiciones. Renta 4 reitera sobreponderar, con objetivo de 102,30 euros.
Leer noticia completaAena: el tráfico impulsa los resultados, pero la energía presiona los márgenes

El crecimiento del tráfico respalda las perspectivas de Aena, con un avance superior al 4% en España durante los nueve primeros meses de 2026. Renta 4 anticipa una mejora del negocio, aunque espera cierta presión sobre los márgenes por los costes energéticos. La firma mantiene su recomendación de sobreponderar y un precio objetivo de 30,20 euros.
Leer noticia completaTubacex hasta 2030: previsiones, ratios y un consenso que apunta a 4,14 euros

El consenso espera una recuperación del EBITDA de Tubacex hasta 156,4 millones de euros en 2028, frente a los 87 millones previstos para 2026. La recomendación media es comprar, con un precio objetivo de 4,14 euros y un potencial aproximado del 54% sobre la referencia de 2,69 euros. La mejora de márgenes y la reducción de deuda sostienen la tesis, pero los sobrecostes en Oriente Medio amenazan el calendario de recuperación.
Leer noticia completaTubacex: Renta 4 recorta su valoración y anticipa un trimestre débil

Renta 4 recorta el precio objetivo de Tubacex a 3,50 euros, desde los 4,10 euros anteriores, aunque mantiene su recomendación de sobreponderar. La firma espera un descenso del EBITDA trimestral del 34,6%, condicionado por los sobrecostes logísticos en Oriente Medio y la estacionalidad del verano. El foco estará en la evolución de la deuda, la liberación de circulante y las previsiones que acompañen a los resultados del 30 de octubre.
Leer noticia completaRenta 4 recorta el objetivo de Tubacex a 3,50 euros por los sobrecostes en Oriente Medio
Puntos Clave de la noticia Renta 4 recorta el precio objetivo de Tubacex de 4,10 a 3,50 euros. Los sobrecostes logísticos presionarían los márgenes y elevarían la deuda. La firma mantiene sobreponderar, pero advierte de debilidad a corto plazo.
Leer noticia completaVidrala: la debilidad de sus competidores abre oportunidades para ganar cuota
Puntos Clave de la noticia Vidrala mantiene su resistencia ante la debilidad de la demanda europea. Su rentabilidad y baja deuda facilitarían nuevas ganancias de cuota. Renta 4 reitera sobreponderar, con un precio objetivo de 102,30 euros.
Leer noticia completaDe una demanda desbordante al desplome: el estreno de Elice sacude al sector de la IA
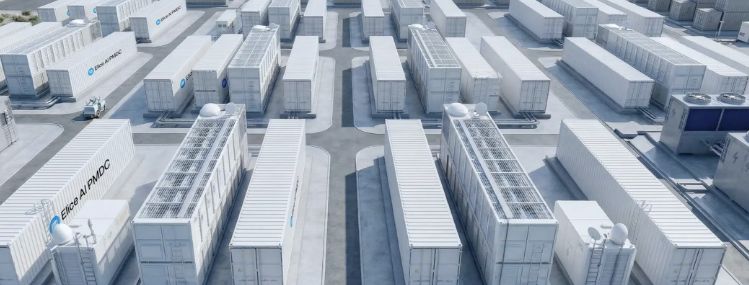
Puntos Clave de la noticia Elice pierde un 32% en su estreno bursátil en Corea del Sur. Otras salidas a bolsa vinculadas a la IA se aplazan o cancelan. Las valoraciones y la rentabilidad de las inversiones centran las dudas.
Leer noticia completaEstimación Resultados Iberdrola: esperamos que continúe la fortaleza, veremos si permite elevar guía
Puntos Clave de la noticia Renta 4 ve margen para una subida de las previsiones de Iberdrola. Las redes y la producción renovable apoyarían los resultados. La recomendación es mantener, con un precio objetivo de 20,10 euros.
Leer noticia completa